سرخط اخبار
- مدیرعامل بانک ملی در یازده سالگی بله تاکید کرد: چابکی استارتاپی، رمز تبدیل «بله» به سوپراپلیکیشن ملی
- عوارض دارویی را برای نجات جان دیگران گزارش کنید
- مهلت ثبت اطلاعات کالابرگ احتمالاً تمدید میشود
- قیمت سکه و طلا ۲۱ مهر
- ابهام خوداظهاری در طرح جدید کالابرگ/ ثبت نکردن اطلاعات باعث حذف میشود؟
- قیمت سکه و طلا ۲۰ مهر
- امشب آخرین مهلت انتخاب رشته کنکور و آزمون پذیرش دانشجو معلم سال ۱۴۰۵
- افزایش نسبی دمای هوا از اواسط هفته
- قیمت سکه و طلا ۱۹ مهر
- خریداران هوشیار باشید؛ فروش آیفون ۱۸ غیرقانونی است

کلیدواژه : صنعت بیمه
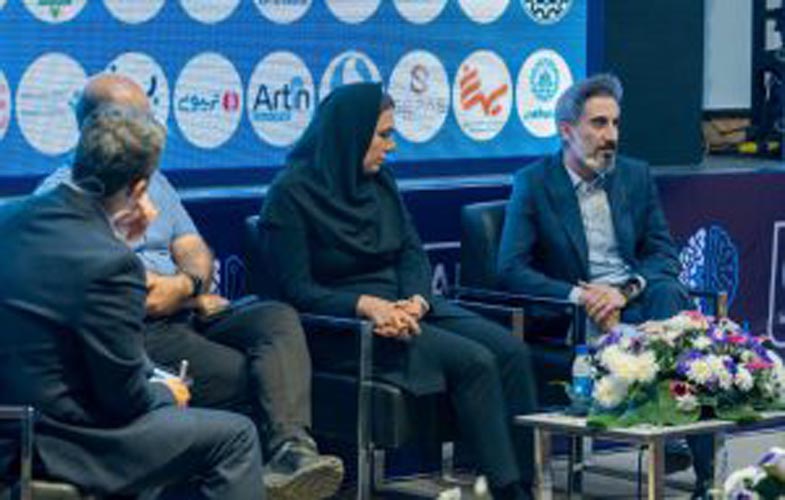
تصویر روز ـ او تبدیل هوش مصنوعی به تجربهای ملموس و واقعی برای مشتریان را هدف نهایی توسعه فناوری در صنعت بیمه دانست و تأکید کرد که با وجود چالش تعامل پایین مشتریان در این صنعت، تمرکز بر بخشهایی مانند پرداخت خسارت و بیمههای اشخاص میتواند با تکیه بر شاخصهای کلیدی (KPI) دقیق، به خلق ارزش واقعی منجر شود.
به گزارش باشگاه بیمه گران، شکیبایی در ابتدای صحبتهای خود به مسیر شکلگیری ریتون اشاره کرد و گفت: «با توجه به اهمیت استراتژیک صنعت بیمه برای گروه فناپ، شرکت ریتون با همافزایی و مشارکت بیمه پاسارگاد و داتین تأسیس شد. ما کار خود را با تمرکز بر توسعه سامانه بیمهگری متمرکز (Core) آغاز کردیم و سپس مسیرمان را در قالب ارائه سرویسهای متنوع دیجیتال گسترش دادیم.»
هدف را مشخص می کنیم، هوش مصنوعی انجام میدهد
او در خصوص استراتژی هوش مصنوعی این شرکت افزود: «ما از دو منظر به هوش مصنوعی نگاه میکنیم: استفاده از AI در «توسعه محصول» و خلق «محصولات مبتنی بر AI». این دو رویکرد، کاملاً بر بستر سامانههای بیمهگری متمرکز ما بنا شدهاند. برای تحقق این اهداف و با توجه به شرایط تحریمی و احتمال قطع ارتباط با سرویسدهندههای خارجی، زیرساختی بومی توسعه یافته است. این چارچوب برای حفظ پایداری سیستمها در دستور کار جدی ما قرار دارد.»
معاون توسعه محصول ریتون با اشاره به محصولات در دست اقدام بیان کرد: «هماکنون تعدادی از محصولات ما به مرحله عملیاتی رسیدهاند و برخی دیگر در حال توسعهاند. از جمله برنامههای جدی ما، توسعه عاملهای هوشمند (Agentic AI) در حوزههای تحلیل، توسعه و تست نرمافزار است تا بتوانیم بدون نیاز به افزایش نیروی انسانی، ظرفیت توسعه خود را به شکل چشمگیری ارتقا دهیم.»
شکیبایی در ادامه با اشاره به تغییر پارادایم فناوری خاطرنشان کرد: «ما در سال ۲۰۲۶ با یک تغییر پارادایم جدی مواجه شدیم؛ هوش مصنوعی از یک «دستیار» (Generative AI) به یک «عامل هوشمند» (Agentic AI) تبدیل شده است که قابلیت تبدیل اهداف تعریف شده به مجموعهای از اقدامات و اجرای خودکار آنها را فراهم میکند. این فرآیند شامل استدلال (Reasoning)، برنامهریزی (Planning)، استفاده از ابزارها (Tools)، ارائه پیشنهاد/تصمیم و در نهایت «اقدام» (Action) است. نقطه تمرکز ما در حال حاضر روی همین بخش «اقدام» و مفاهیم گسترده پیرامون آن، به ویژه بحث خودمختاری (Autonomy) سیستمها است.»
مرزگذاری برای اتوماسیون و مدیریت ریسک
شکیبایی در ادامه صحبتهای خود به مسئله حد و مرز اتوماسیون پرداخت و گفت: «امروز دیگر بحث بر سر این نیست که از هوش مصنوعی در صنعت بیمه استفاده کنیم یا نه؛ بلکه مسئله اصلی این است که فرآیندها را تا چه حد باید توسط عاملهای هوشمند خودکارسازی کنیم و در چه نقاطی به حضور و نظارت انسان نیاز داریم.»
او با تأکید بر اینکه آینده صنعت، بر پایه عاملها بنا خواهد شد، افزود: «رسالت عاملهای هوشمند، اتوماتیک کردن فرآیندهاست، اما در اینجا مفهوم بسیار مهمی به نام «مرزگذاری» (Boundary) مطرح میشود. ما باید برای عاملها محدودیتهایی تعریف کنیم که شامل مدیریت ریسک، الزامات رگولاتوری و قواعد کسبوکاری باشد. در استانداردهای جهانی، مرزهایی که برای یک عامل تعریف میشود، باید کاملاً متناسب با ریسکی باشد که آن عامل ایجاد میکند. این محدودیتها بر اساس دو پارامتر «شعاع آسیب احتمالی» و «پیامدهای اقدام» سنجیده میشوند.»
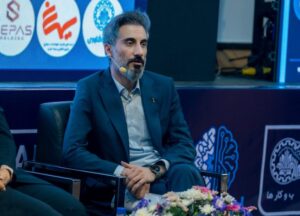
معاون توسعه محصول ریتون با ارائه مثالی از فرآیند پرداخت خسارت توضیح داد: «در یک فرآیند هوشمند، مشتری اعلام خسارت میکند، دادهها در سیستم بارگذاری و بهطور خودکار تحلیل میشوند و در نهایت، آن عامل، پیشنهاد پرداخت را ارائه میدهد. دقیقاً در همین نقطه، مرزها تعیین میکنند که سقف پرداخت خودکار چقدر باشد و احتمال تقلب (Fraud) چگونه ارزیابی شود. به ویژه آنکه فرآیندهای مالی مانند پرداخت خسارت، برگشتناپذیر هستند و خطای آنها هزینهزاست.»
مسیر هموار ارزشآفرینی با شاخصهای دقیق
علیرضا شکیبایی در بخش پایانی صحبتهای خود، به اهمیت خلق ارزش و رویکرد مشتریمحور در توسعه فناوری اشاره کرد و گفت: «هدف نهایی ما از تمام این توسعهها، جلب رضایت مشتری است. ما باید تمرکز خود را بر این بگذاریم که ابزارها و هوش مصنوعی را به یک تجربه ملموس و واقعی برای مشتریان تبدیل کنیم و نشان دهیم در چه نقاطی سرمایهگذاری روی این فناوری ارزشمند است.»
او با اشاره به چالشهای خاص پیادهسازی هوش مصنوعی در این صنعت افزود: «یکی از ویژگیهای صنعت بیمه این است که میزان مراجعه و تعامل روزمره مشتریان با آن نسبتاً پایین است؛ به همین دلیل، تشخیص دقیق نقاطی که میتوان در آنها خلق ارزش کرد، ساده نیست. با این حال، به نظر میرسد در حوزههایی مانند بیمههای اشخاص، درمان، عمر و همچنین در فرآیندهای پرداخت خسارت، مسیر هموارتری برای خلق ارزش ملموس وجود دارد. در این مسیر، تعریف شاخصهای کلیدی عملکرد (KPI) متناسب با نیاز واقعی صنعت و مشتری، یک عامل بسیار مهم و تعیینکننده است.»
گفتنی است این پنل به میزبانی دانشگاه صنعتی شریف و با همکاری پژوهشگاه فناوری اطلاعات و ارتباطات در ۳۱ شهریورماه برگزار شد. در این پنل علاوه بر علیرضا شکیبایی، معاون توسعه محصول ریتون؛ الهام فراهانی، مدیرعامل شرکت سیمرغ بیمه ایران، حمیدرضا لرستانی، مدیر فنی بیمهداتکام حضور داشتند و هدایت نشست را سهیل تهرانیپور بر عهده داشت.

صنعت بیمه تاکنون بیش از ۴۰ میلیارد تومان خسارت برای خودروهای آسیب دیده پرداخت کرده است. البته فعلا خسارتهای تا...

در سالی که گذشت بیش از ده هزار شکایت از بیمه ها به ثبت رسیده است؛ آیا این میزان شکایت، زنگ خطری برای صنعت بیمه...

از اول دی ماه، شرکت های بیمه مکلف به پرداخت خسارت افت قیمت خودرو بدون دریافت حق بیمه اضافی هستند.

در دنیای رقابتی امروز، بهرهوری به یکی از مهمترین اولویتهای سازمانها، بهویژه در صنعت بیمه، تبدیل شده...

ریشه این مشکلات نه در داخل صنعت بیمه، بلکه در تصمیمات و سیاستهای خارج از این حوزه نهفته است

75 درصد مردم ایران خدمات بیمهای دریافت نمیکنند چون قراردادی ندارند

در تلاشیم تا یک زنجیره ارزش در حوزه دیجیتال صنعت بیمه ایجاد کنیم تا این روند منجر به ارزش آفرینی برای کل این...

افزایش نفوذ بیمه های آتش سوزی ارتباط مستقیم با میزان درآمد و افزایش آن دارد

عضاً در صنعت بیمه کارها به صورت جزیرهای و مجزا انجام میشوند. این جزیرهای عمل کردن بخشهای مختلف، موجب میشود...


نشست هماهنگی و برنامهریزی راهداری زمستانی سال ۱۴۰۵ با رویکرد آمادگی همهجانبه برای مواجهه با شرایط جوی فصل...


روز دوشنبه تنها در جنوب سیستان و بلوچستان افزایش ابر و رگبار و رعد و برق پیش بینی میشود و در سایر مناطق کشور جوی...


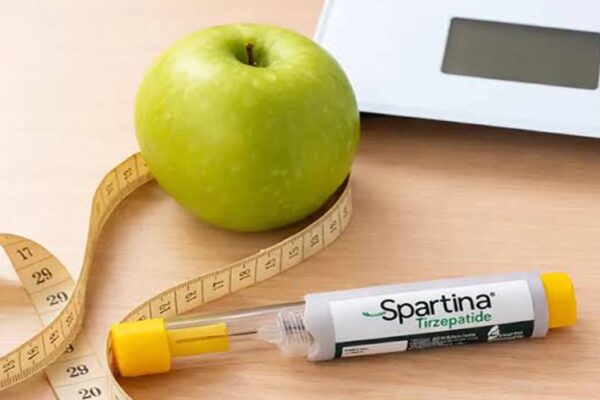
رئیس پژوهشکده علوم غدد دانشگاه علوم پزشکی شهید بهشتی با اشاره به شیوع بالای اضافهوزن و چاقی در کشور گفت...